Crisi d’impresa
Lo Stato aspetta, il giudice no
Debiti fiscali non pagati e bancarotta impropria: con la sentenza n. 30791/2026 la Cassazione chiarisce cosa rischia l'amministratore per l'omesso versamento di imposte e contributi.
Domenico Angelino
Da anni, entrando nelle aziende, trovo la stessa scena. Il fornitore strategico viene pagato, i dipendenti vengono pagati, la banca viene pagata perché altrimenti revoca gli affidamenti. Chi resta indietro è sempre lo stesso soggetto: l'Erario, con le ritenute, l'IVA e i contributi INPS. L'imprenditore lo racconta con una certa naturalezza, come se fosse una regola non scritta della gestione in tempi difficili. Lo Stato aspetta, lo Stato non revoca, con lo Stato si fa una rateazione. Nel frattempo l'azienda continua a lavorare.
La Corte di Cassazione ha appena spiegato, con la sentenza n. 30791 dell'11 agosto 2026 della Quinta Sezione Penale, quanto costa questa regola non scritta. E il conto non lo paga la società. Lo paga l'amministratore, di persona.
Cosa dice la sentenza
La sentenza affronta il caso di un amministratore che per anni ha omesso in modo sistematico il versamento di imposte e contributi, accumulando un debito verso il Fisco e l'INPS che ha finito per trascinare la società nel dissesto. La difesa aveva sostenuto una tesi che sento spesso anche fuori dalle aule: il debito fiscale non può aver causato il fallimento, perché il fallimento non l'ha chiesto l'Erario. L'istanza è arrivata da un altro creditore, oppure dalla società stessa. Quindi manca il nesso tra gli omessi versamenti e la procedura.
La Cassazione ha respinto questa lettura. Il nesso causale tra le omissioni e l'insolvenza non viene meno solo perché non è stata l'Amministrazione finanziaria a chiedere l'apertura della procedura. Ciò che conta è la condotta in sé: il mancato pagamento reiterato e sistematico di imposte e contributi, quando è frutto di una scelta gestionale consapevole e ha causato o aggravato lo stato di insolvenza, integra il reato di bancarotta impropria da operazioni dolose. La norma è l'articolo 223, secondo comma, numero 2 della legge fallimentare, oggi trasferita nell'articolo 329 del Codice della crisi.
La crisi preesistente e il calcolo del danno
Mi interessano due passaggi in particolare, perché sono quelli che vedo ogni settimana nei bilanci delle imprese campane.
Il primo riguarda la crisi preesistente. Molti amministratori si difendono dicendo che l'azienda era già in difficoltà quando hanno smesso di versare, e che quindi le omissioni non hanno cambiato nulla. La Corte chiede di verificare in concreto se quelle omissioni abbiano comunque aggravato un'insolvenza già in corso. Aggravare basta. Se l'azienda era già in crisi e per due anni si è continuato a non versare, il debito è cresciuto, i creditori hanno perso di più, e la responsabilità c'è.
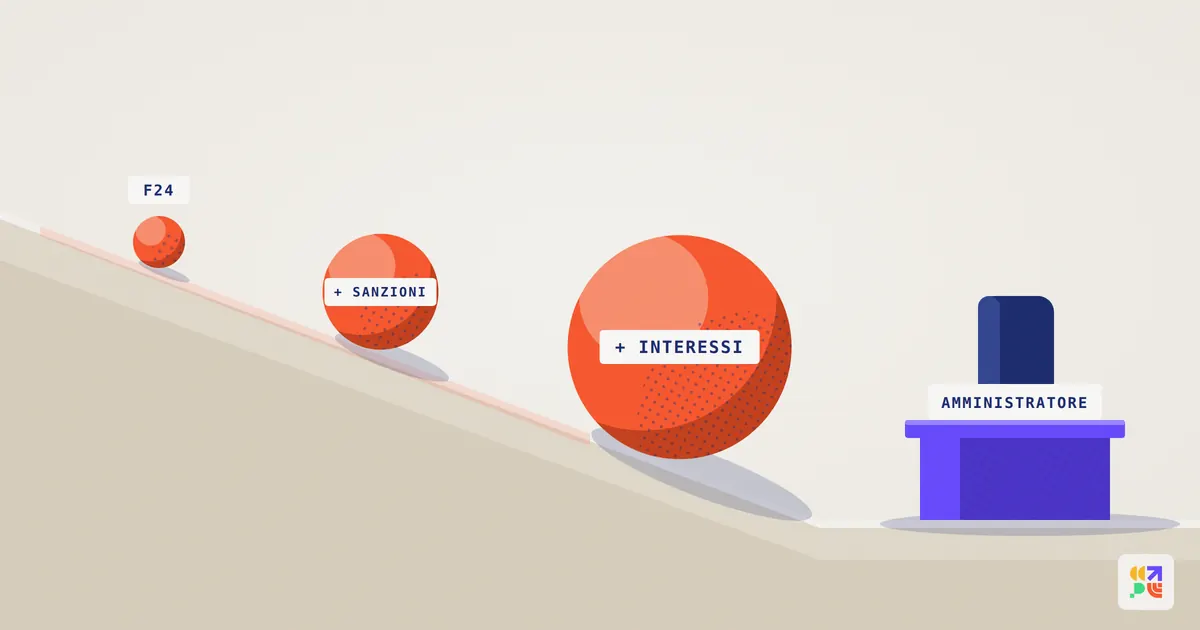
Il secondo passaggio riguarda il calcolo del danno. Nel debito che ha aggravato il dissesto entrano anche le sanzioni e gli interessi maturati sui tributi non pagati. Chi rinvia il pagamento delle imposte per un anno non sposta semplicemente un'uscita nel tempo. Genera un debito nuovo, che prima non esisteva, fatto di sanzioni per omesso versamento, interessi di mora e aggio di riscossione. Quel debito nuovo è, agli occhi del giudice penale, il danno causato dalla scelta di aspettare.
Quel debito nuovo è, agli occhi del giudice penale, il danno causato dalla scelta di aspettare.
Sul piano soggettivo la Corte conferma un orientamento già consolidato: non serve dimostrare che l'amministratore volesse portare la società al fallimento. Basta il dolo generico, cioè la coscienza e volontà delle singole omissioni e la prevedibilità del dissesto come loro conseguenza. Un amministratore che sa di non versare, che lo fa per mesi e che vede il debito crescere nei prospetti del commercialista, ha esattamente quella coscienza.
Quando il problema diventa penale
Voglio essere chiaro su un punto, perché la stessa Cassazione lo ha precisato in pronunce precedenti. La norma non punisce l'evasione fiscale in quanto tale, che ha le sue sanzioni tributarie e penali. Punisce l'uso dell'Erario e dell'INPS come canale di finanziamento improprio dell'azienda, quando questa scelta produce o peggiora un dissesto. Il reato nasce dalla combinazione tra l'omissione sistematica e la successiva liquidazione giudiziale. Fino a quando la società resta in piedi, il problema è tributario. Quando la società cade, il problema diventa penale e personale.
Questa è la ragione per cui, nel lavoro di Diagnosi, il debito scaduto verso Erario e INPS è la prima voce che leggo. Il Codice della crisi lo indica tra i segnali di allarme all'articolo 3, insieme ai debiti verso fornitori e banche oltre i novanta giorni. Ma la sentenza aggiunge qualcosa che il Codice non dice in modo esplicito: quel debito, se lasciato crescere, è la traccia documentale di una scelta gestionale che un giudice penale potrà un giorno qualificare come operazione dolosa. Ogni F24 non versato è una data certa.
Cosa fare, in pratica
Se un'azienda si trova già in questa situazione, la prima decisione è fermare l'accumulo: un piano di rateazione, anche oneroso, interrompe la sistematicità dell'omissione e dimostra la volontà di rientrare. La seconda è misurare con esattezza quanto del debito è capitale e quanto è sanzioni e interessi, perché quella seconda parte è il costo del ritardo e va conosciuta prima di ogni altra valutazione. La terza è capire se l'azienda, con il debito che ha, può ancora reggere oppure se conviene attivare uno degli strumenti che il Codice mette a disposizione prima che sia un creditore a farlo. Rinviare questa terza decisione è precisamente ciò che la Cassazione ha appena definito reato.
Il modo migliore per non trovarsi a discutere di questi temi davanti a un giudice è guardare i numeri oggi. Per questo CTPLAB offre una preanalisi gratuita e senza impegno: bastano gli ultimi bilanci e la situazione dei debiti scaduti per capire dove si trova l'azienda e quali decisioni non possono più aspettare.
Il primo passo è la preanalisi. Leggiamo quei numeri →