Banca e credito
Quando conviene la fintech
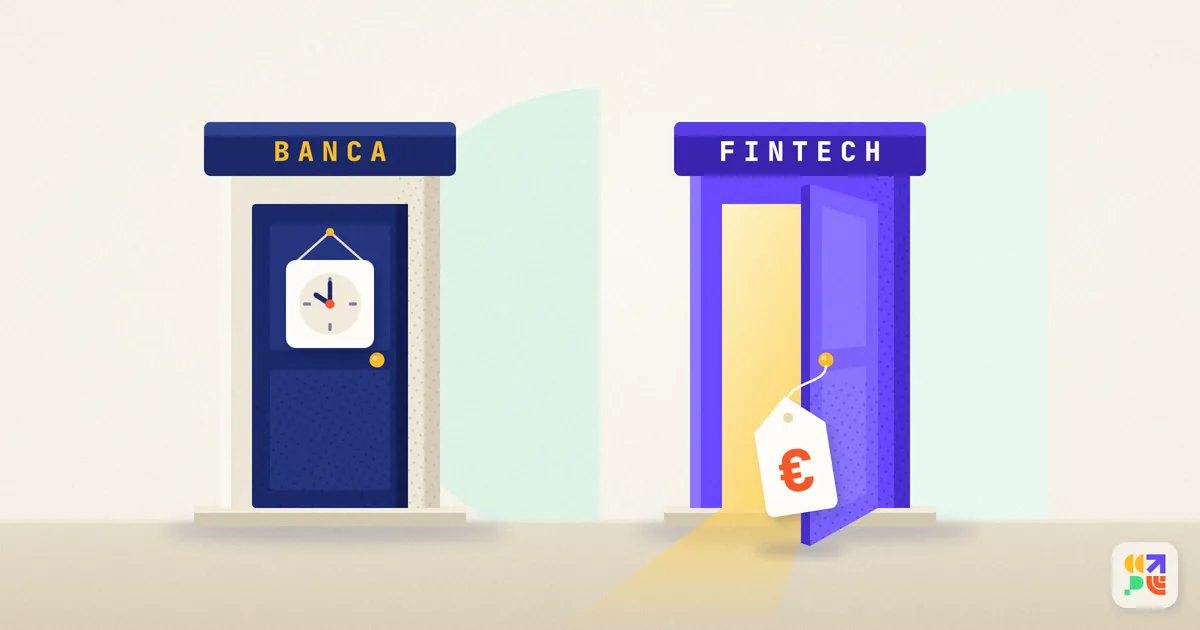
Arriva prima della banca e costa di più. Per sapere se conviene basta un conto, che va fatto prima di firmare.
Domenico Angelino
Giovedì sera. Hai una commessa da € 120.000 pronta a partire e i materiali da pagare in anticipo. In banca il fido è stato rinnovato a luglio, con uno spread più alto e la richiesta di una garanzia in più. Per un aumento, ti hanno detto, se ne riparla dopo il bilancio.
Intanto hai in mano una fattura da € 50.000 che un buon cliente pagherà a novanta giorni. Sul telefono, tra una mail e l'altra, compare la pubblicità: liquidità per la tua impresa in 48 ore.
La domanda che ti fai è una sola: mi conviene?
Il credito cresce, per i piccoli cala
Ad agosto i prestiti bancari alle società non finanziarie sono aumentati del 4,2% rispetto a un anno prima. A giugno quelli alle piccole imprese, cioè società di persone e ditte individuali sotto i venti addetti, erano in calo del 3,6%. In questo scarto si propongono le piattaforme digitali. Il loro peso reale è ancora contenuto.
del credito concesso alle imprese nel 2024 è passato da un contratto concluso interamente online: circa 25.000 prestiti, per € 1,4 miliardi. Il 62% fa capo alle banche più grandi, che hanno aperto un proprio canale digitale.
Fonte · Banca d'Italia, Indagine Fintech 2025
Il conto da fare
Sul costo le fonti concordano. Il Politecnico di Milano scrive che il prestito diretto alle imprese, fuori dal canale bancario, fatica a competere con la banca sul costo e compete sulla velocità di erogazione e sulla flessibilità. Un costo medio pubblico non esiste, quindi il conto lo faccio con un'ipotesi dichiarata.
Supponi che la piattaforma ti chieda in tutto il 3% per anticipare quella fattura. Sono € 1.500, che su base annua valgono circa il 12%. La stessa operazione in banca, al tasso medio rilevato dalla Banca d'Italia per gli anticipi fino a € 50.000, costerebbe circa € 1.000. In questo esempio la velocità ti costa meno di € 500.
A questo punto la domanda cambia: quei € 50.000 incassati subito, che cosa ti fanno guadagnare? Se sbloccano la commessa da € 120.000 e quella commessa lascia un margine del 10%, spendi € 1.500 per guadagnarne 12.000. Conviene. Se servono a pagare stipendi e fornitori arretrati, tra tre mesi sarai allo stesso punto con € 1.500 in meno. Ripetendo l'operazione ogni trimestre, a fine anno ne avrai spesi 6.000 senza avere risolto nulla.
I numeri dell'esempio
▲Se quel denaro fa partire la commessa, spendi € 1.500 per guadagnarne 12.000. Ripetuto ogni trimestre per pagare le spese correnti, costa € 6.000 l'anno e non risolve nulla.
Il denaro anticipato conviene quando rende più di quanto costa.
Due cose che la pubblicità tace
La prima riguarda chi viene accettato. Un operatore italiano, oggi non più attivo, ha dichiarato di avere ricevuto in sette anni 100.000 domande e di avere erogato quasi 10.000 prestiti: circa una su dieci. Nell'anticipo fatture le piattaforme valutano il merito di credito della tua impresa e quello del tuo cliente. Per chi ha un buon cliente e nessuna garanzia da offrire si apre una porta che in banca resta chiusa. Con i conti in disordine, invece, arriva un altro rifiuto, soltanto più in fretta.
La seconda riguarda la Centrale Rischi, il terreno su cui lavoro da nove anni nel contenzioso bancario. Il prestito di una banca digitale o di un intermediario vigilato viene segnalato come ogni altro affidamento, dai 30.000 euro in su. La cessione di una fattura su piattaforma, secondo il Politecnico di Milano, non viene segnalata, a differenza del factoring. Per un'impresa con le linee bancarie già molto utilizzate è un vantaggio che entra nel conto, anche se non si misura in euro.
Aggiungo un'avvertenza. Già nel 2024 il Politecnico segnalava che tre piattaforme di prestito alle imprese non erano più attive. Un canale che può chiudere va bene per un bisogno temporaneo, mentre un finanziamento stabile richiede una controparte stabile.
Prima viene il fabbisogno
Il conto che ho fatto presuppone che tu sappia quanto denaro ti serve e per quanto tempo. Presuppone anche che tu conosca il margine dell'operazione da finanziare. Molte imprese in crescita non hanno questi numeri a portata di mano, perché il fatturato corre più veloce degli strumenti con cui lo si misura.
È il lavoro della Diagnosi, la prima fase del ciclo Governance 4D™. Ricostruisco il fabbisogno di cassa dei prossimi dodici mesi e separo la parte temporanea da quella stabile. Poi calcolo il margine delle commesse che quel denaro deve finanziare.
Con quei numeri la scelta del canale diventa semplice. La parte temporanea può andare su una piattaforma, se il conto torna. La parte stabile si discute con la banca, con un piano in mano.
La velocità è un servizio e come ogni servizio ha un costo. A te serve sapere quanto vale, per la tua impresa, arrivare prima.
Vuoi sapere quanto denaro ti serve davvero, e per quanto tempo? Si parte da una verifica preliminare gratuita e senza impegno. La Diagnosi parte solo se decidi di procedere. Leggiamo i tuoi numeri →